A segurança e a previsibilidade das relações comerciais no mercado brasileiro dependem diretamente do conhecimento prévio sobre a estrutura societária e a idoneidade das pessoas jurídicas com as quais se estabelecem vínculos contratuais, parcerias comerciais, fornecimento a prazo ou concessão de crédito. No centro de toda essa arquitetura de conformidade e transparência mercantil encontra-se o Quadro de Sócios e Administradores, amplamente conhecido no meio corporativo e contábil pela sigla QSA. Essa ferramenta cadastral oficial, gerida pela Secretaria Especial da Receita Federal do Brasil em articulação estreita com as Juntas Comerciais e os Registros Civis de Pessoas Jurídicas, constitui a certidão de nascimento da governança de qualquer organização devidamente formalizada em território nacional.
Compreender os meandros da composição societária de uma sociedade empresária ultrapassa a mera burocracia documental; trata-se de um imperativo estratégico indispensável para a mitigação de fraudes, prevenção contra a utilização de sócios interpostos (frequentemente denominados laranjas), auditoria de integridade em programas de conformidade e correta verificação dos poderes de representação civil e mercantil. Quando uma empresa se prepara para celebrar contratos de vulto expressivo, contratar fornecedores estratégicos ou outorgar crédito a clientes B2B, a identificação dos reais tomadores de decisão e dos detentores de poder decisório assume papel preponderante na gestão de riscos empresariais.
Neste estudo aprofundado, examinaremos de maneira exaustiva os fundamentos normativos, operacionais, práticos e preventivos que circundam o universo do registro mercantil. Discutiremos minuciosamente o significado legal de cada qualificação de sócio, a distinção fundamental entre a figura do quotista investidor e a do administrador com poderes de gestão, as etapas estruturadas para realizar a extração fidedigna das informações cadastrais, a relevância do beneficiário final no combate à lavagem de dinheiro e a importância de promover a devida diligência prévia antes da consolidação de qualquer ato mercantil relevante.
O Que Significa a Sigla QSA?
O Quadro de Sócios e Administradores (QSA) representa o conjunto consolidado de dados públicos mantido e permanentemente atualizado pela Receita Federal do Brasil que identifica formalmente todas as pessoas físicas ou jurídicas que possuem participação no capital social de uma empresa ou que foram outorgadas com poderes para geri-la, administrá-la e representá-la perante terceiros, o poder público e os órgãos judiciais. Essa base cadastral reflete diretamente os atos constitutivos e as alterações contratuais registrados na Junta Comercial de cada Unidade da Federação ou nos Cartórios de Registro Civil de Pessoas Jurídicas (RCPJ), servindo como o espelho fidedigno da titularidade do empreendimento.
A existência do QSA como repositório de livre consulta pública atende aos princípios constitucionais da publicidade administrativa, da segurança jurídica e da transparência dos atos mercantis. No Brasil, o Código Civil (Lei Federal nº 10.406/2002) e a Lei de Registros Públicos de Empresas Mercantis (Lei Federal nº 8.934/1994) estipulam que a eficácia dos atos constitutivos das sociedades empresárias perante terceiros decorre obrigatoriamente do seu arquivamento perante a autoridade competente. Portanto, a publicização da titularidade das quotas e dos mandatos de administração assegura que credores, consumidores, empregados e o próprio Estado possam saber com exatidão quem são os indivíduos responsáveis pelo direcionamento das atividades societárias.
Historicamente, a centralização do QSA no Cadastro Nacional da Pessoa Jurídica (CNPJ) permitiu uma evolução gigantesca na integração de dados governamentais por meio da Rede Nacional para a Simplificação do Registro e da Legalização de Empresas e Negócios (Redesim). Se no passado a averiguação da composição societária exigia a solicitação presencial e onerosa de certidões simplificadas em cada cartório ou junta regional, hoje os sistemas digitais integrados garantem agilidade extraordinária na conferência das informações societárias, democratizando o acesso a informações essenciais para a saúde dos negócios.
Por Que o Quadro de Sócios É Tão Crucial para os Negócios?
A relevância do exame apurado do quadro societário estende-se por múltiplos departamentos estratégicos de qualquer organização contemporânea, incidindo diretamente sobre os setores jurídico, financeiro, de compras, controladoria e compliance. A ausência de uma análise metódica da composição societária de novos parceiros comerciais é uma das causas primordiais de litígios contratuais complexos, inadimplência irrecuperável e contaminações reputacionais decorrentes de escândalos corporativos.
No âmbito da concessão de crédito e análise de risco financeiro, as instituições financeiras, cooperativas de crédito e empresas mercantis que realizam vendas faturadas a prazo não avaliam apenas o balanço patrimonial e o demonstrativo de resultados da pessoa jurídica solicitante. A solvência real de uma empresa de médio ou pequeno porte está intimamente correlacionada ao histórico financeiro e ao patrimônio pessoal de seus sócios controladores. Caso os sócios de uma empresa possuam histórico de falências fraudulentas, dívidas tributárias impagáveis ou execuções cíveis milionárias em outras empresas extintas, o risco de contaminação patrimonial e inadimplemento torna-se imensamente elevado.
No setor de compras e homologação de fornecedores estratégicos, certificar-se da idoneidade societária garante que a cadeia de suprimentos não seja interrompida abruptamente por paralisações fiscais ou bloqueios judiciais. Além disso, a verificação criteriosa do QSA é essencial para assegurar que contratos e acordos de confidencialidade sejam firmados por representantes que de fato detenham competência legal estipulada em contrato social para obrigar a empresa. Se um instrumento particular for firmado por quem não tem poderes societários formais de administração, a avença pode ser declarada juridicamente nula ou ineficaz, impossibilitando a execução de garantias contratuais.
Atenção Jurídica: Um contrato assinado por sócio que possui apenas participação de capital, sem poderes expressos de administração ou procuração pública com poderes específicos para a prática de atos mercantis, carece de validade representativa perante a sociedade empresária, gerando graves vulnerabilidades em juízo.
Quais Informações Constam no Registro Societário Oficial?
Ao emitir uma certidão completa do quadro societário vinculado a um determinado número de inscrição no CNPJ, o usuário tem acesso a um rol consistente de dados formais que detalham a qualificação jurídica de cada integrante. A estrutura padrão da certidão contempla os seguintes campos fundamentais:
- Nome Empresarial e CNPJ da Matriz: Identificação inequívoca da pessoa jurídica titular das operações comerciais examinadas.
- Capital Social Subscrito e Integralizado: Valor nominal total do patrimônio inicial declarado pelos sócios, indicativo fundamental da capacidade financeira e do porte formal da organização.
- Nome Completo ou Razão Social do Integrante: Denominação individual de cada sócio, acionista ou administrador, seja ele pessoa física ou pessoa jurídica domiciliada no Brasil ou no exterior.
- Qualificação Legal do Integrante: Classificação codificada pela Receita Federal que descreve a exata função e os poderes atribuídos ao indivíduo perante a sociedade (como sócio-administrador, diretor, procurador ou administrador não sócio).
- País de Origem ou Domicílio: Indicação da nacionalidade e do domicílio fiscal dos integrantes, elemento primordial na análise de operações envolvendo multinacionais e offshores.
- Nome do Representante Legal: Informação indispensável quando o sócio integrante for incapaz, menor de idade ou pessoa jurídica não residente, exigindo a nomeação formal de um procurador com plenos poderes no Brasil.
- Data de Ingresso na Sociedade: Registro histórico do momento exato em que a alteração contratual correspondente foi averbada, permitindo aferir se o sócio era membro da sociedade à época de fatos geradores de obrigações tributárias ou civis.
| Campo do Registro | Finalidade Prática | Importância na Auditoria |
|---|---|---|
| Nome e CPF/CNPJ | Identificação civil inequívoca do integrante | Permite pesquisa em bases de protestos e certidões negativas |
| Qualificação do Vínculo | Define os poderes estatutários e gerenciais | Comprova se a pessoa pode assinar e vincular a sociedade |
| Capital Social Declarado | Informa o aporte financeiro patrimonial da empresa | Avalia proporcionalidade entre capacidade técnica e porte |
| Data de Entrada no QSA | Marco cronológico de responsabilidade jurídica | Determina responsabilidade subsidiária em passivos pretéritos |
Quais São as Principais Qualificações de Sócios e Administradores?
A Receita Federal do Brasil utiliza uma tabela padronizada de códigos de qualificação societária (Tabela de Qualificação do Quadro de Sócios e Administradores) para tipificar a natureza jurídica do relacionamento de cada pessoa com a entidade empresária. Conhecer essas codificações é vital para a correta interpretação do status de cada integrante:
Qualificação de Sócio-Administrador?
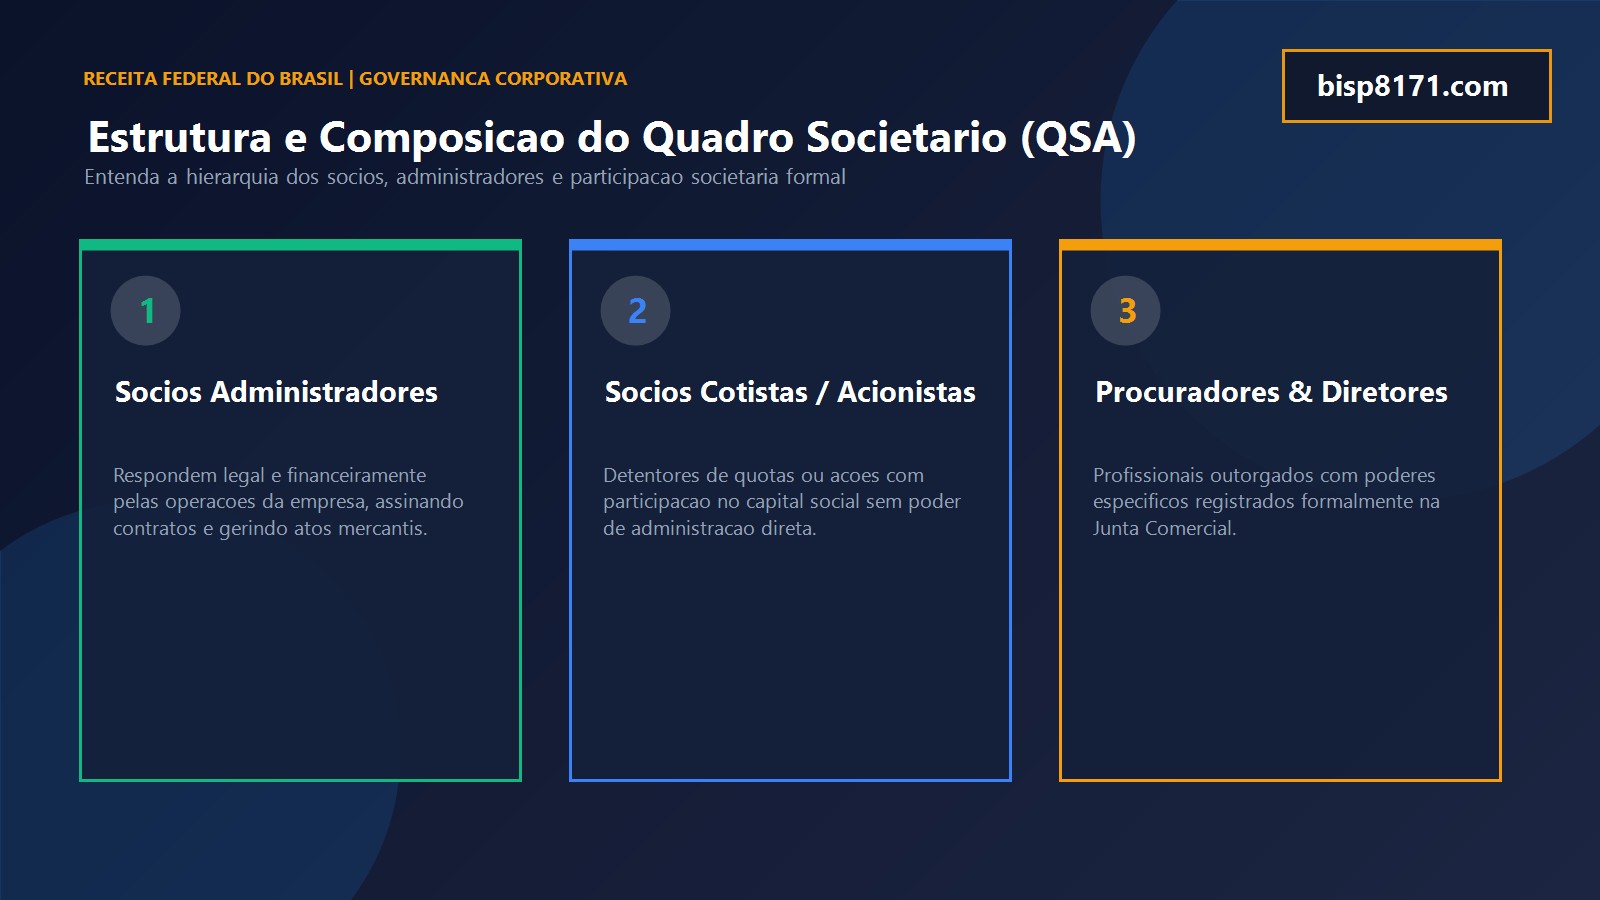
O Sócio-Administrador (Código 49) é a figura mais frequente nas sociedades limitadas (LTDA). Trata-se do titular de quotas de capital social que, simultaneamente, detém por expressa designação do contrato social a competência exclusiva ou compartilhada para administrar os negócios cotidianos, contratar funcionários, movimentar contas bancárias, assinar contratos civis e representar a sociedade judicial e extrajudicialmente. Sobre ele recai a responsabilidade direta pelas obrigações decorrentes da gestão regular da empresa.
Qualificação de Administrador Não Sócio?
O Administrador (Código 05) refere-se ao profissional contratado para gerir a organização sem possuir participação societária no capital social. Essa estruturação tornou-se amplamente viável com a modernização do Código Civil, permitindo a profissionalização da gestão empresarial por intermédio da designação de executivos de mercado, mantendo a titularidade das quotas restrita aos sócios investidores.
Qualificação de Sócio Quotista?
O Sócio (Código 22) ou Quotista é aquele que subscreveu e integralizou capital, detendo parcela patrimonial da empresa, mas sem possuir qualquer atribuição executiva de representação no contrato social. Sua responsabilidade legal perante terceiros restringe-se, a princípio, ao valor de suas quotas, respondendo solidariamente apenas pela integralização da totalidade do capital social, em consonância com o artigo 1.052 do Código Civil.
Qualificação de Diretor e Conselheiro em Sociedades Anônimas?
Nas sociedades por ações (S.A.) ou em sociedades limitadas que adotam regência supletiva das S.A., figuram cargos como Diretor (Código 10), Presidente (Código 16) e Membro do Conselho de Administração (Código 20). Nesses modelos, a governança corporativa segue ritos estatutários específicos com atas de assembleia devidamente arquivadas e mandatos com prazos pré-determinados.
Como Realizar a Consulta do QSA Passo a Passo?
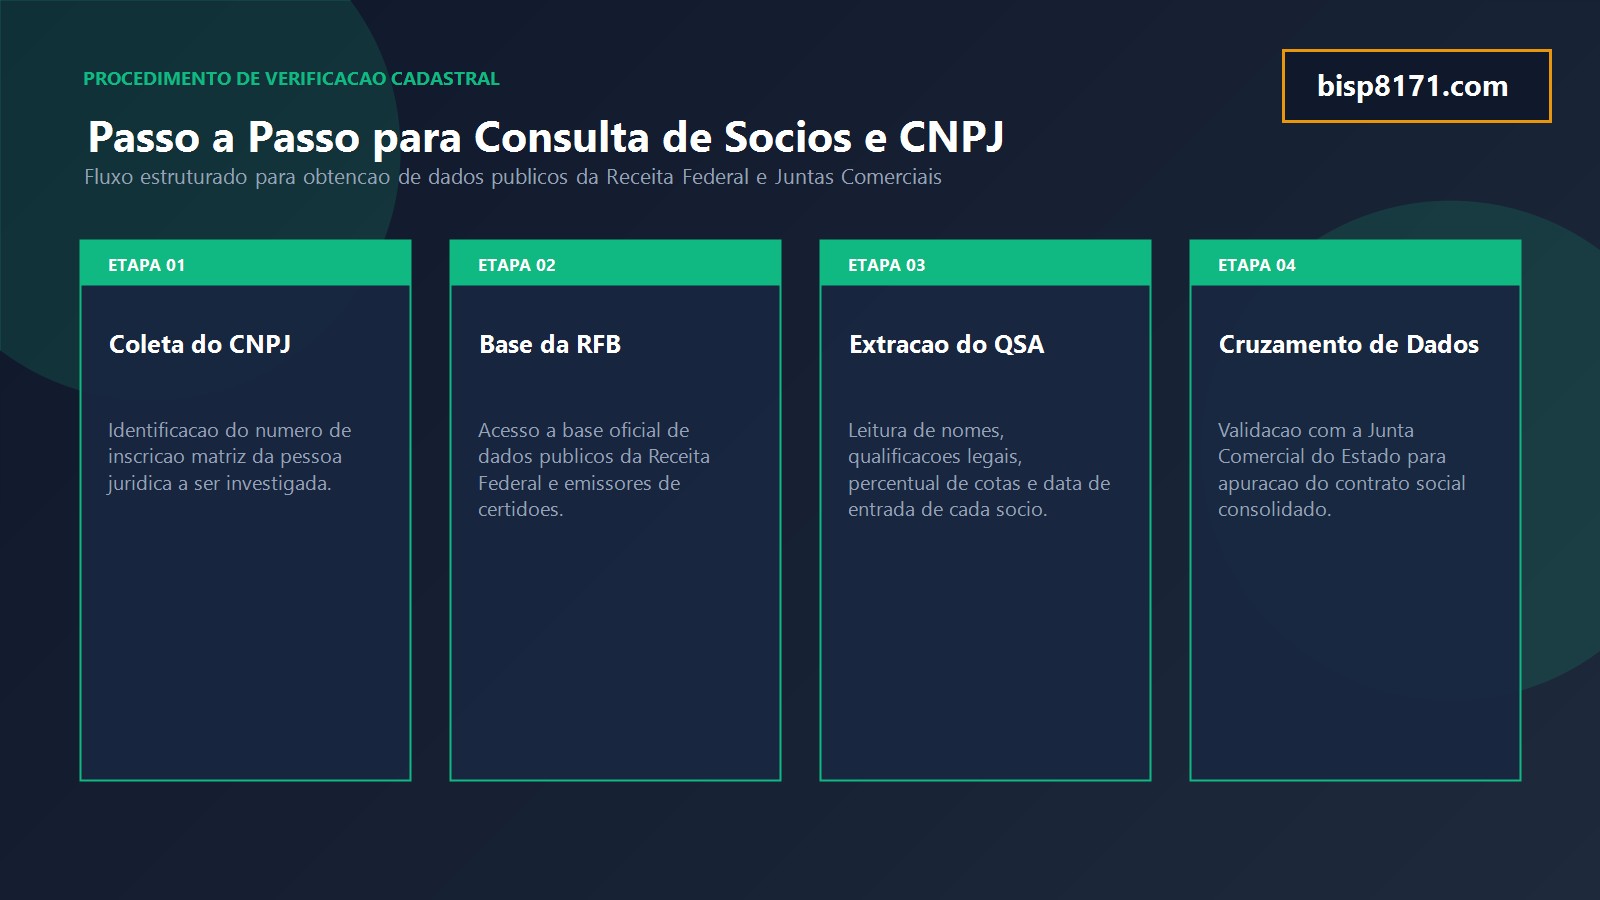
A obtenção do Quadro de Sócios e Administradores pode ser efetuada por qualquer cidadão brasileiro, contador, advogado ou analista financeiro sem necessidade de justificar interesse ou comprovar vínculo direto com a sociedade pesquisada. Para realizar a apuração segura de dados, recomenda-se seguir um protocolo estruturado:
O primeiro passo consiste na identificação inequívoca do número de CNPJ pertencente à matriz da organização examinada. Recomenda-se sempre realizar a consulta tendo como parâmetro o número cadastral da matriz (geralmente com o sufixo sequencial /0001-XX), visto que o quadro societário é indivisível e centralizado no estabelecimento principal, aplicando-se integralmente a todas as filiais existentes.
Em seguida, para verificar a conformidade dos registros, a existência de certidões atualizadas e o histórico dos participantes societários, você pode consultar qsa diretamente através de plataformas especializadas que integram os repositórios públicos oficiais com rapidez e praticidade analítica.
Na sequência do procedimento de auditoria cadastral, é primordial confrontar as informações constantes no comprovante do CNPJ com a Certidão Simplificada expedida pela Junta Comercial do Estado sede da pessoa jurídica. A Junta Comercial é o órgão primário de fé pública mercantil; portanto, quaisquer divergências temporárias entre o sistema da Receita Federal e os livros de arquivamento mercantil devem ser sanadas mediante a conferência do contrato social consolidado e de suas últimas aditivas averbadas.
Quais São as Diferenças Práticas Entre Sócio e Administrador?
Uma das ambiguidades mais recorrentes nos negócios cotidianos envolve a confusão conceitual entre o papel do sócio e o papel do administrador. Embora em empresas familiares e pequenos negócios ambas as figuras costumem coincidir na mesma pessoa física, sob o prisma do direito societário brasileiro tratam-se de papéis jurídicos inteiramente distintos e com implicações severas de responsabilidade:
O sócio é o investidor de capital, o titular de direitos patrimoniais que faz jus à distribuição de lucros e dividendos proporcionais à sua participação acionária ou quotista. Ele participa das deliberações societárias mais profundas, tais como a aprovação de contas anuais, alterações no contrato social, aumento ou redução de capital e liquidação da sociedade. Contudo, enquanto mero sócio sem poderes de gerência, ele não tem legitimidade legal para firmar compromissos em nome da empresa.
O administrador, por outro lado, é o mandatário legal da sociedade. A ele compete a gestão executiva contínua do negócio, assumindo os deveres fiduciários de lealdade, diligência e transparência perante a coletividade dos sócios e perante o mercado. É o administrador quem assina contratos, confere poderes por procuração ad negotia, representa a empresa perante fornecedores e responde por eventuais atos praticados com excesso de mandato, infração à lei ou violação do estatuto societário.
Risco de Responsabilidade Solidária: Aquele que exerce a administração de fato de uma sociedade empresária, mesmo que não conste formalmente no QSA perante a Receita Federal, pode ser responsabilizado pessoal e patrimonialmente perante a Justiça do Trabalho, a Fazenda Pública e credores civis caso seja comprovada sua interferência gerencial deliberada para fraudar credores.
Como a Consulta do QSA Auxilia na Análise de Crédito?
No ambiente comercial de crédito corporativo, as análises financeiras que se apoiam unicamente na avaliação de certidões de regularidade fiscal e faturamentos autodeclarados encontram-se obsoletas. A concessão madura de prazos de pagamento exige uma investigação profunda da teia societária em que o cliente está inserido. Essa análise engloba as seguintes verificações prioritárias:
Identificação de Grupos Econômicos Ocultos: Ao extrair o quadro de sócios, os analistas de risco realizam o cruzamento dos números de CPF e CNPJ dos sócios para identificar outras empresas vinculadas ao mesmo grupo de controle. É frequente encontrar cenários em que uma empresa opera com certidões imaculadas apenas para atrair crédito no mercado, enquanto empresas irmãs do mesmo controlador concentram passivos tributários astronômicos, reclamatórias trabalhistas massivas e execuções judiciais insolúveis.
Avaliação de Capacidade Patrimonial: A responsabilidade limitada dos sócios possui exceções legais relevantes em momentos de crise e cobrança coercitiva. Compreender a solidez dos indivíduos que compõem o quadro decisório fornece garantias suplementares à operação, tais como a exigência de avais pessoais, fianças bancárias ou outorga uxória dos cônjuges em cédulas de crédito bancário e instrumentos de confissão de dívida.
Estabilidade e Tempo de Permanência no Quadro: A rotatividade excessiva de sócios e administradores em prazos inferiores a seis meses ou um ano constitui clássico sinal de alerta (red flag) em auditoria de crédito. Alterações sucessivas na titularidade societária costumam anteceder processos de encerramento irregular, desvios patrimoniais ou tentativas de transferir o passivo para terceiros desprovidos de capacidade financeira.
Como Realizar a Due Diligence Societária para Evitar Fraudes?
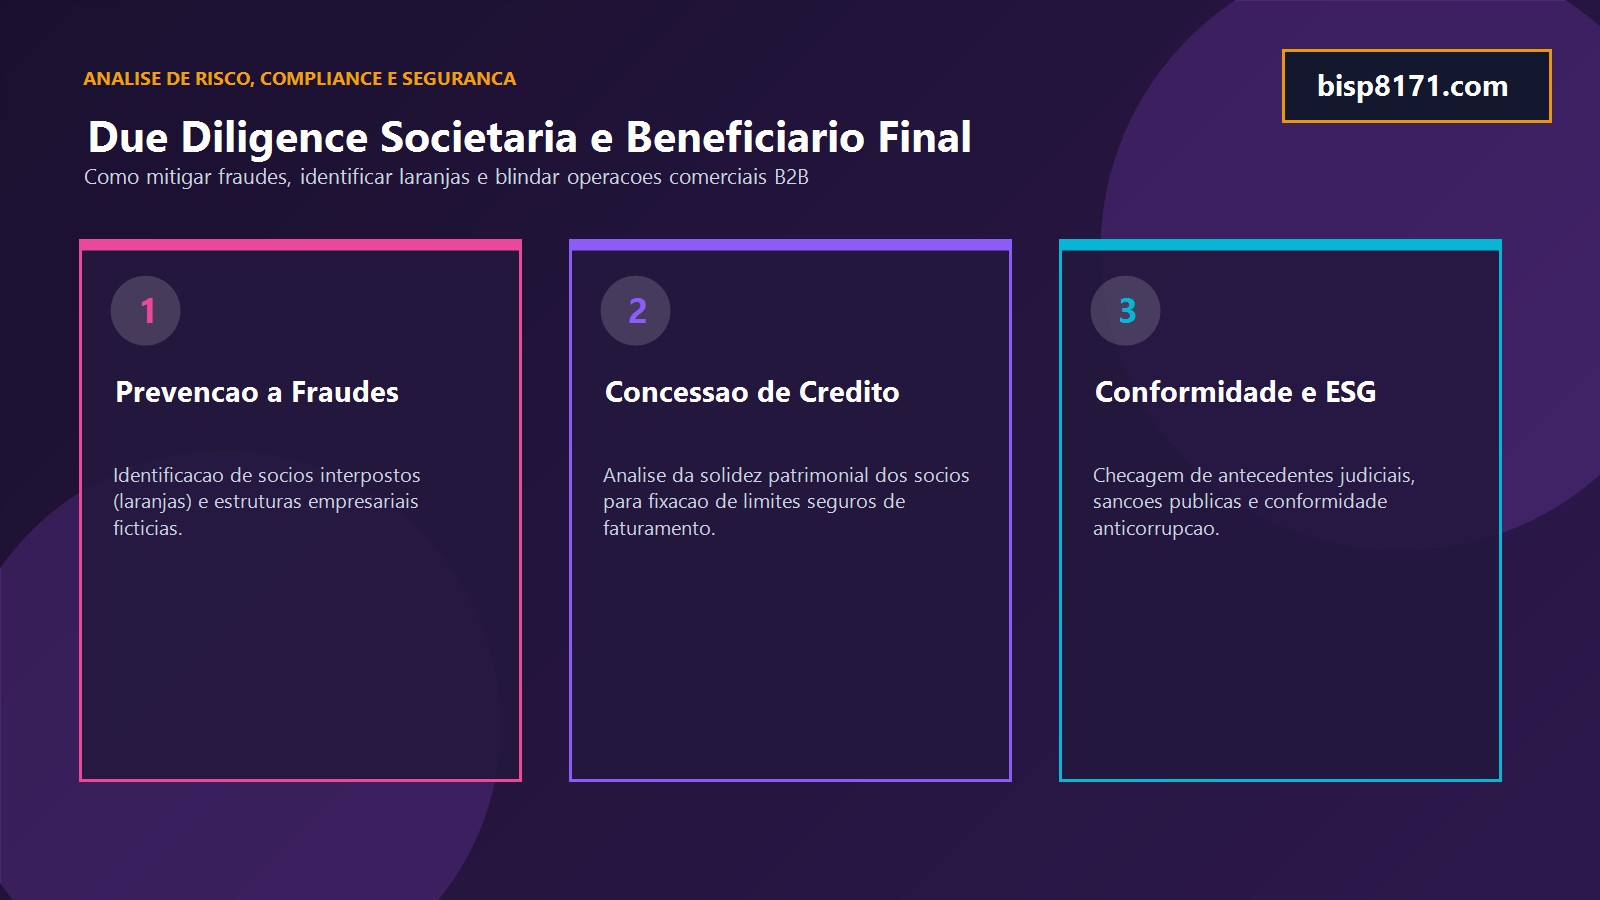
O processo de Due Diligence Societária (diligência prévia) é uma investigação metódica, estruturada e documental realizada antes de contratações de grande impacto, fusões, aquisições, investimentos de risco ou acordos de consórcio. Para estruturar um procedimento eficaz de diligência voltado à conformidade do QSA, os profissionais devem atentar para os seguintes pilares operacionais:
- Conferência do Histórico de Alterações Contratuais: Exame cronológico de todos os atos mercantis registrados desde a fundação da sociedade para verificar se todas as cessões de quotas foram válidas, sem vícios de consentimento ou questionamentos judiciais entre herdeiros e ex-sócios.
- Pesquisa de Antecedentes Judiciais e Processos Cíveis: Levantamento de certidões de distribuição cível, criminal, falimentar e de execuções fiscais dos sócios em âmbito estadual e federal nos tribunais onde residem e operam.
- Verificação de Inabilitações na Junta Comercial e CVM: Consulta ao Cadastro Nacional de Condenações Cíveis por Ato de Improbidade Administrativa e Inelegibilidade do CNJ e aos registros de administradores inabilitados perante a Comissão de Valores Mobiliários e o Banco Central do Brasil.
- Análise de Sócios Pessoas Jurídicas e Offshores: Caso a composição societária apresente outras empresas nacionais ou internacionais como sócias detentoras de quotas, torna-se mandatório desmembrar as camadas societárias sucessivas até a localização das pessoas naturais que exercem o controle efetivo.
O Que É a Figura do Beneficiário Final?
Em conformidade com as diretrizes internacionais emitidas pelo Grupo de Ação Financeira Internacional (GAFI/FATF) e a regulamentação estipulada pela Receita Federal do Brasil por meio da Instrução Normativa RFB nº 2.119/2022 (e suas antecessoras), todas as entidades empresariais registradas no país são obrigadas a informar o seu respectivo Beneficiário Final.
O beneficiário final é a pessoa natural que, em última instância, de forma direta ou indireta, possui, controla ou influencia significativamente uma determinada entidade, ou a pessoa natural em nome da qual uma transação é conduzida. Presume-se a influência significativa quando a pessoa natural for titular de mais de 25% (vinte e cinco por cento) do capital da entidade, direta ou indiretamente, ou detiver a preponderância nas deliberações sociais e o poder de eleger a maioria dos administradores da entidade.
A não identificação do beneficiário final no prazo legal ou a prestação de informações inexatas acarreta a suspensão da inscrição no CNPJ da entidade, impedindo a realização de operações bancárias, a emissão de notas fiscais, a obtenção de financiamentos e a celebração de contratos públicos e privados. Essa norma foi instituída especificamente para impedir a ocultação de patrimônio por trás de estruturas complexas de holdings e paraísos fiscais, trazendo máxima clareza ao mercado sobre quem efetivamente aufere os proventos econômicos da atividade mercantil.
Como Proceder Diante de Inconsistências Cadastrais no QSA?
Não são raros os casos em que contadores e empresários identificam divergências entre o contrato social arquivado na Junta Comercial e o extrato societário exibido na consulta pública do CNPJ perante a Receita Federal. Tais discrepâncias geram entraves burocráticos imediatos, como a recusa de instituições bancárias em abrir contas correntes, a rejeição em processos licitatórios e o travamento de certidões negativas de débito.
Quando uma alteração contratual devidamente homologada pela Junta Comercial não é refletida no QSA da Receita Federal, o procedimento corretivo envolve a formalização do processo por meio do Coletor Nacional da Redesim. Através da emissão do Documento Básico de Entrada (DBE) ou do Protocolo de Transmissão com os eventos específicos de alteração societária (como alteração de quadro de sócios, entrada de novo sócio ou saída de administrador), o contabilista responsável deve transmitir o dossiê digital contendo a certidão de arquivamento para que os analistas fiscais atualizem os registros cadastrais federais.
Quais os Riscos Jurídicos da Desconsideração da Personalidade Jurídica?
O princípio da autonomia patrimonial da pessoa jurídica é um dos esteios do capitalismo moderno, permitindo a separação estrita entre o patrimônio pessoal dos sócios e as dívidas contraídas pela empresa. Não obstante, o ordenamento jurídico pátrio contempla o instituto da Desconsideração da Personalidade Jurídica (disposto no artigo 50 do Código Civil, no artigo 28 do Código de Defesa do Consumidor e na legislação trabalhista), por meio do qual os juízes podem alcançar os bens pessoais dos integrantes do QSA para quitar obrigações sociais.
Para os sócios e administradores, os riscos de responderem com seu patrimônio individual por dívidas da pessoa jurídica acentuam-se especialmente em hipóteses de:
- Confusão Patrimonial: Ausência de separação contábil prática entre o caixa corporativo e despesas particulares dos sócios, como pagamentos de contas pessoais com recursos empresariais.
- Desvio de Finalidade: Prática deliberada de atos estranhos ao objeto social com o propósito de lesar credores ou acobertar ilícitos tributários.
- Dissolução Irregular: O encerramento das atividades empresariais sem a formalização do distrato nos órgãos de registro público (presunção consolidada na Súmula 435 do Superior Tribunal de Justiça).
- Créditos Trabalhistas e de Consumo: Aplicação da teoria menor da desconsideração, em que o simples inadimplemento associado à insolvência formal da empresa permite a constrição judicial sobre os bens dos sócios constantes no QSA à época do vínculo laboral.
Como as Alterações Contratuais Impactam a Certidão Societária?
Cada movimentação ocorrida na vida de uma sociedade empresária — seja ela a transferência de quotas entre sócios, a admissão de novos investidores de capital de risco, a saída de um fundador ou a reestruturação dos poderes conferidos aos diretores — produz impactos imediatos na certidão societária.
É fundamental destacar a regra contida no artigo 1.003, parágrafo único, e no artigo 1.057 do Código Civil, que estabelece que o sócio cedente continua respondendo solidariamente com o cessionário perante a sociedade e terceiros pelas obrigações que tinha como sócio, pelo prazo de até dois anos após a averbação da alteração contratual na Junta Comercial. Logo, o acompanhamento histórico das datas de arquivamento no QSA é elemento probatório vital tanto para proteger quem se desvinculou da sociedade quanto para quem busca reaver créditos constituídos durante a permanência daquele integrante.
Quais São as Perguntas Frequentes Sobre o Quadro Societário?
Quem Tem Acesso Público aos Dados do QSA?
Qualquer cidadão brasileiro possui acesso livre, irrestrito e gratuito às informações societárias públicas de qualquer empresa brasileira cadastrada no CNPJ, em atendimento ao princípio da publicidade administrativa e da transparência dos registros mercantis.
O Microempreendedor Individual (MEI) Possui QSA?
Não. O Microempreendedor Individual (MEI) e o Empresário Individual (EI) são figuras personalíssimas em que a atividade comercial se confunde com a própria pessoa física do titular. Portanto, por sua própria natureza unipessoal e sem segregação de capital social em quotas plurais, não há emissão de Quadro de Sócios e Administradores para essas categorias jurídicas, constando unicamente a qualificação do titular no comprovante de inscrição cadastral.
Como Identificar Quem Pode Assinar Contratos Pela Empresa?
Para identificar de modo incontestável quem detém competência para firmar contratos válidos pela empresa, é mandatório consultar a qualificação registrada no QSA (procurando pelos códigos de sócio-administrador, administrador ou diretor) e, subsequentemente, examinar a cláusula de administração constante no contrato social ou estatuto registrado na Junta Comercial, a fim de averiguar se a representação é admitida de forma isolada ou exige a assinatura conjunta de dois ou mais administradores.
Qual a Responsabilidade de um Sócio Que Saiu da Empresa?
Nos termos do Código Civil Brasileiro, o sócio que se retirou regularmente da sociedade permanece responsável solidariamente pelas obrigações constituídas durante o período em que figurou como integrante da sociedade pelo prazo legal de até dois anos contados a partir da data em que a alteração contratual de sua saída foi formalmente arquivada no órgão competente de registro empresarial.
O Que Fazer Quando o Nome de um Sócio Permanece Indevidamente no QSA?
Caso o cidadão já tenha firmado o distrato ou a cessão de quotas, mas o administrador remanescente tenha omitido o protocolo da alteração na Receita Federal, o prejudicado deve protocolar uma notificação extrajudicial exigindo a regularização ou peticionar perante a Junta Comercial e a Receita Federal comprovando a averbação da ata ou do contrato, podendo ainda ajuizar ação de obrigação de fazer cumulada com indenização por eventuais danos morais e patrimoniais decorrentes da manutenção indevida de seu nome no registro federal.
Conclusão Estratégica: Por Que o Monitoramento Contínuo É Vital?
A governança preventiva moderna exige vigilância ininterrupta sobre a integridade dos cadastros mercantis. Seja sob a ótica do empresário que precisa garantir que seus atos constitutivos estejam rigorosamente espelhados na base da Receita Federal, seja sob a ótica das corporações que negociam diariamente com centenas de parceiros comerciais, a consulta metódica do Quadro de Sócios e Administradores (QSA) consolidou-se como o instrumento basilar de proteção patrimonial, auditoria de integridade e inteligência corporativa no Brasil.
Realizar a devida diligência prévia, cruzar os dados cadastrais federais com as certidões estaduais e interpretar com precisão técnica as qualificações societárias registradas garante contratos juridicamente blindados, transações seguras e relações empresariais duradouras.